소중한 자산, 합리적인 비용으로 경험 많은 전문가가 지켜드립니다.
경험 많은 상속세 전문가가 최적의 절세 전략을 제안합니다.
세금 걱정 없는 가업승계, 도와줘상속이 책임집니다.
법적 분쟁은 법무법인 두현 소속 변호사가 전담하여 서비스를 제공합니다.
상속 · 증여 관련 모든 지식을 한곳에!
상속 · 증여 관련 모든 지식을 한곳에!
상속가이드
상속칼럼
|
부모님 요양비 공제, 자녀가 대신 내면 상속세 손해인가요?
구분상속세 등록일2026-08-27 조회수16 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
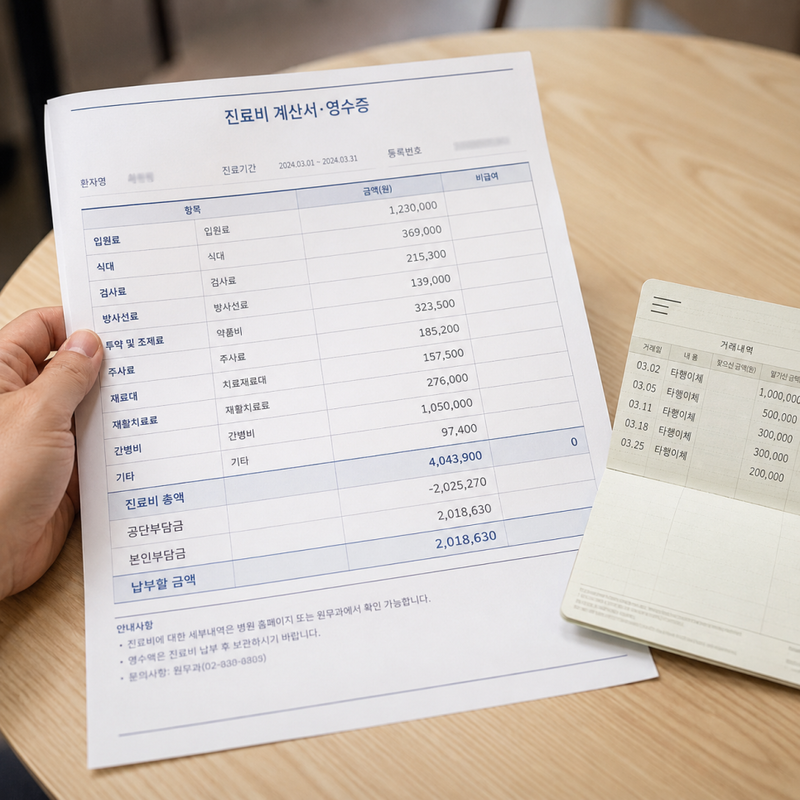
부모님이 편찮으시면 병원비나 요양비는 자녀가 먼저 챙기게 됩니다. 부모님 통장에서 빼는 것이 죄송하기도 하고 급한 대로 자녀 카드로 결제하는 경우가 많습니다. 이런 때에 세금 이야기를 꺼내는 것이 조심스럽습니다. 지금은 그런 것까지 헤아릴 겨를이 없으실 테고요. 다만 나중에 상속을 정리하면서 뒤늦게 알게 되어 안타까워하시는 경우가 있어 미리 한 가지만 말씀드리려 합니다. 상속세는 부모님이 남기신 재산에 매기는 세금입니다. 그래서 부모님 재산에서 나간 병원비는 남는 재산을 줄여 세금을 낮춰주지만 자녀가 낸 돈은 부모님 재산을 줄이지 않아 세금에 반영되지 않습니다. 같은 병원에 같은 금액을 냈더라도 결제한 사람에 따라 결과가 달라지는 것입니다. 지금 당장 무엇을 바꾸셔야 한다는 말씀은 아닙니다. 다만 앞으로 나갈 비용이 적지 않다면 요양비와 상속세가 어떻게 연결되는지 참고해 보셨으면 좋겠습니다.
▌부모님 요양비 공제, 어떻게 상속세를 줄이나요?
물려줄 재산이 줄어, 그만큼 상속세가 낮아집니다. 상속세는 돌아가신 분이 남긴 재산에 매기는 세금입니다. 그래서 부모님 재산에서 병원비가 빠져나가면 과세 대상이 그만큼 줄어듭니다. 아직 내지 못한 병원비도 같은 역할을 합니다. 돌아가실 때까지 정산하지 못한 병원비는 부모님이 갚아야 할 빚으로 보아, 상속재산에서 채무로 빼줍니다. 상속세 및 증여세법 제14조 제1항은 피상속인이 부담해야 할 채무를 상속재산 가액에서 공제하도록 정하고 있습니다. 결국 요양비와 병원비는 단순 지출이 아니라 세금을 낮추는 항목인 셈입니다. 다만 이 효과는 '누구 돈으로 냈느냐'라는 조건이 맞아야 생깁니다.
▌자녀가 대신 내면 왜 손해인가요?
자녀 돈으로 내면 부모님 재산이 줄지 않아, 절세 효과가 통째로 사라지기 때문입니다. 효도하는 마음에 자녀가 병원비를 내면, 부모님 재산은 그대로 남습니다. 남는 재산이 줄지 않으니 상속세도 줄지 않겠죠. 문제는 하나 더 있습니다. 자녀가 낸 병원비는 부모님의 빚으로도 인정받기 어렵습니다. 부모님이 부담한 채무가 아니라 자녀가 이미 해결한 지출이라, 채무공제 대상에서도 빠지기 때문입니다. 조세심판원도 상속인이 대신 낸 병원비·간병비는 상속채무 공제 대상이 아니라고 판단한 사례가 있습니다. 국세청이 보는 기준은 결제 명의입니다. 같은 금액이라도 부모님 계좌·카드로 결제해야 상속재산에서 차감됩니다.
▌그럼 요양비는 어떻게 내야 하나요?
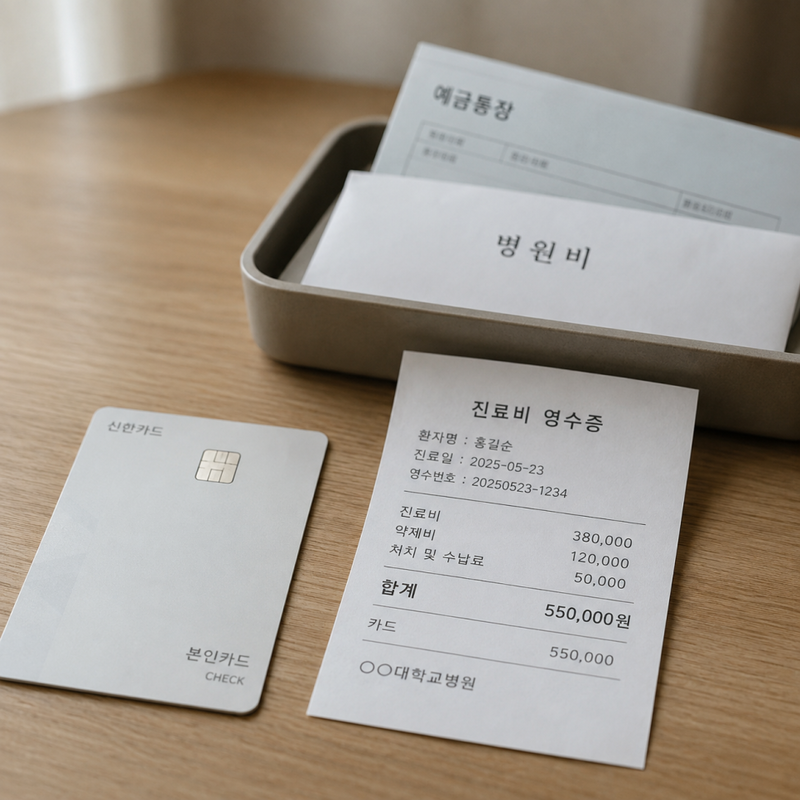
사용처 증빙을 남기는 것이 원칙입니다. 병원비와 요양비는 되도록 부모님 계좌나 카드로 결제하는 것이 좋습니다. 그래야 상속재산이 줄어 세금이 낮아지고, 나중에 공제 근거로도 쓰입니다. 이때 부모님 예금을 병원비로 인출한다면 반드시 영수증 같은 사용처 증빙을 함께 남겨야 합니다. 상속세 및 증여세법 제15조에 따라, 돌아가시기 전 재산 종류별로 1년 이내 2억 원(2년 이내 5억 원) 이상을 인출하고 용도가 불분명하면 '추정상속재산'으로 잡혀 오히려 세금이 매겨질 수 있기 때문입니다. 급히 정산하지 않아도 되는 병원비라면 미납 상태로 두는 것도 방법입니다. 사망 시점까지 남은 병원비는 채무로 공제되므로, 병원 청구서로 미납 사실을 입증하면 됩니다. 숫자로 보면 차이가 뚜렷합니다. 상속재산 9억 원인 부모님이 요양비 5,000만 원을 부모님 재산으로 냈다면, 과세 대상 재산은 8억 5,000만 원으로 줄어듭니다. 한계세율이 30%인 구간이라면 약 1,500만 원의 상속세가 줄어드는 셈이죠. 반대로 같은 5,000만 원을 자녀 돈으로 냈다면, 이 절감액은 0원입니다.
▌자주 묻는 질문 (FAQ)
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||