소중한 자산, 합리적인 비용으로 경험 많은 전문가가 지켜드립니다.
경험 많은 상속세 전문가가 최적의 절세 전략을 제안합니다.
세금 걱정 없는 가업승계, 도와줘상속이 책임집니다.
법적 분쟁은 법무법인 두현 소속 변호사가 전담하여 서비스를 제공합니다.
상속 · 증여 관련 모든 지식을 한곳에!
상속 · 증여 관련 모든 지식을 한곳에!
상속가이드
상속칼럼
|
한정승인사망보험금, 어떤 경우에 빚 갚는 데 쓰일까요?
구분상속세 등록일2026-07-31 조회수16 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
한정승인을 통해 상속재산의 범위에서만 채무를 부담하는 방법을 검토할 수 있습니다.
이때 보험금까지 포기해야 한다고 생각하는 분들이 많은데요.
결론부터 말씀드리면, 수익자가 상속인으로 지정된 사망보험금은 한정승인을 해도 받을 수 있습니다.
다만 '받는 것'과 '세금이 없는 것'은 다른 문제입니다.
부친의 빚 때문에 한정승인을 한 K씨의 사례로, 왜 그런지 두 갈래로 나눠 짚어보겠습니다.
▌한정승인하면 사망보험금도 못 받나요?
아닙니다.
수익자가 상속인으로 지정돼 있으면, 사망보험금은 상속재산이 아니라 상속인의 '고유재산'입니다.
2004년에 대법원에서 선고한 선고 2003다29463 판결을 참조하면, 수익자를 특정 상속인이나 '법정상속인'으로 지정한 보험금은 계약의 효력에 따라 수익자가 자기 고유의 권리로 받는 것이어서, 피상속인의 상속재산에 포함되지 않는다고 봅니다.
상속재산이 아니니 한정승인·상속포기와도 무관한 것이죠.
K씨는 부친의 빚이 재산보다 많아 한정승인을 했지만, 자신이 수익자인 사망보험금 10억 원은 그대로 받았습니다.
빚은 상속재산 한도에서만 책임지고, 보험금은 고유의 몫으로 지켜진 것인데요.
다만 수익자가 '피상속인 본인'이면 보험금이 상속재산에 포함돼 빚을 갚는 데 쓰일 수 있으므로 결정 전에 수익자 지정부터 확인해야 합니다.
▌사망보험금을 받으면 상속세는 없나요?
아닙니다.
상속세 및 증여세법 제8조에는 민법상 고유재산이라도, 세법은 사망보험금을 '간주상속재산'으로 보아 상속세를 부과한다고 규정합니다.
민법의 상속과 세법의 상속이 다르기 때문이며, 한정승인은 빚을 정리하는 절차일 뿐 상속세를 면제해 주는 제도가 아닙니다.
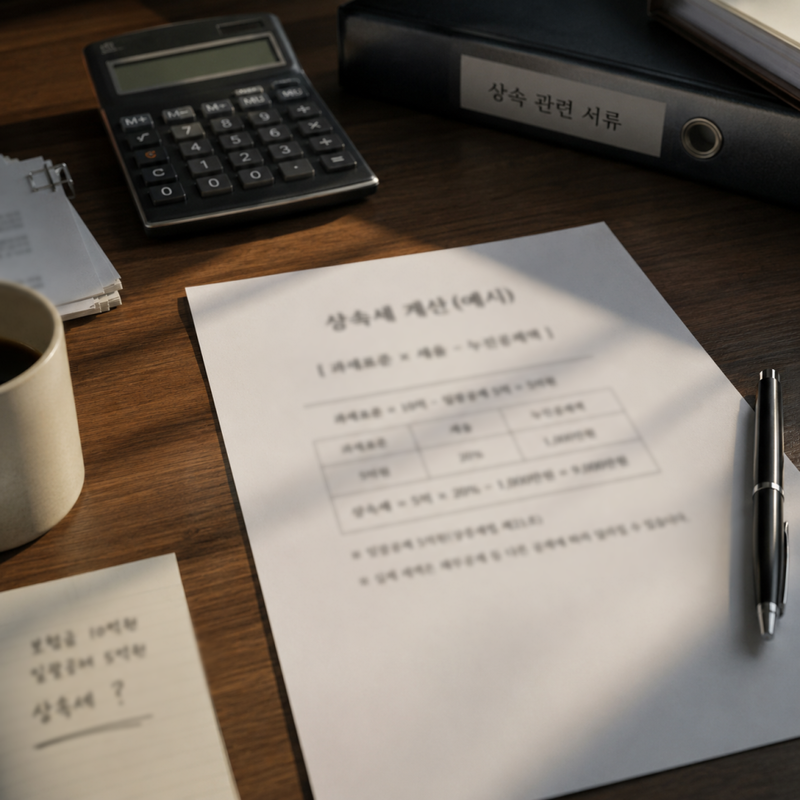
K씨의 보험금 10억 원을 계산해 보겠습니다. 〔 과세표준 × 세율 − 누진공제액 〕
보험금 10억 원이 상속재산으로 잡히고, 일괄공제 5억 원(같은 법 제21조)을 적용한다고 하면
과세표준 = 10억 − 일괄공제 5억(같은 법 제21조) = 5억 원 상속세 = 5억 × 20% − 1,000만 원 = 9,000만 원
2026년 현재도 일괄공제 5억 원과 10~50% 누진세율 체계가 그대로 적용됩니다.
다만 실제 세액은 채무공제 등 다른 공제에 따라 사안별로 달라지므로 위 계산은 예시로 보시면 됩니다.
▌한정승인 사망보험금, 어떤 순서로 준비하나요?
1. 수익자 지정 확인
보험 증권에서 수익자를 확인합니다.
특정 상속인·'법정상속인'이면 고유재산으로 수령 가능하고, '피상속인 본인'이면 상속재산이 됩니다.
2. 한정승인 신청 (안 날부터 3개월)
상속개시 있음을 안 날부터 3개월 이내에 가정법원에 신청합니다.
기한을 넘기면 단순승인으로 보아 빚을 떠안게 될 수 있습니다.
3. 상속세 신고 (말일부터 6개월)
보험금은 간주상속재산이므로, 상속개시일이 속한 달의 말일부터 6개월 이내에 신고합니다.
▌자주 묻는 질문 (FAQ)

|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||