소중한 자산, 합리적인 비용으로 경험 많은 전문가가 지켜드립니다.
경험 많은 상속세 전문가가 최적의 절세 전략을 제안합니다.
세금 걱정 없는 가업승계, 도와줘상속이 책임집니다.
법적 분쟁은 법무법인 두현 소속 변호사가 전담하여 서비스를 제공합니다.
상속 · 증여 관련 모든 지식을 한곳에!
상속 · 증여 관련 모든 지식을 한곳에!
상속가이드
상속칼럼
|
가족간 부동산 거래, 시가보다 얼마나 싸게 팔아도 될까요?
구분상속세 등록일2026-08-27 조회수29 |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
증여로 집을 넘기면 세금이 무겁다 보니,
자녀에게 매매로 넘기는 방법을 떠올리는 분이 많습니다. 이때 자주 듣는 말이 "가족끼리는 시가보다 30%까지 싸게 팔아도 괜찮다"는 이야기일 텐데요. 증여세만 놓고 보면 맞는 말입니다. 다만 이 말은 증여세 하나만 놓고 본 것이라, 증여세는 피하고도 다른 세금이 함께 움직인다는 점은 덜 알려져 있습니다. 하나의 가족간 부동산 거래에 증여세·양도세·취득세가 서로 다른 잣대로 얽혀 있기 때문입니다. 그 지점을 K씨의 사례로 짚어보겠습니다.
▌가족간 부동산 거래, 세법은 어떻게 보나요?
가족 거래는 일단 증여로 추정됩니다. 「상속세 및 증여세법」 제44조는 직계존비속에게 넘긴 재산을 양도한 때에 증여한 것으로 추정한다고 정합니다. 서류만 매매로 꾸미는 일이 흔하기 때문인데요. 이 추정을 뒤집으려면 대금이 실제로 오갔음을 증명해야 합니다. 대금은 반드시 계좌로 이체하고, 그 돈을 어떻게 마련했는지 자금출처까지 설명할 수 있어야 합니다. K씨도 계좌 내역과 소득 자료로 실제 매매임을 인정받았습니다. 문제는 그다음, 가격이었습니다.
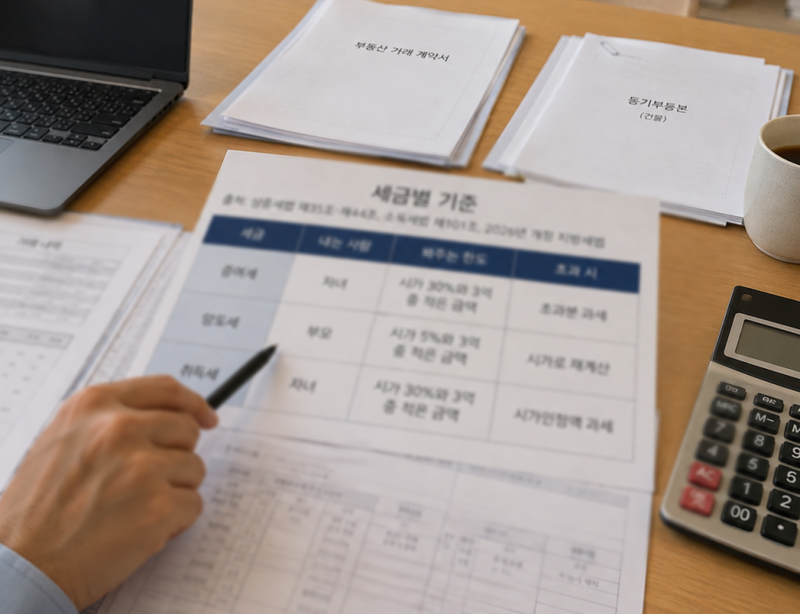
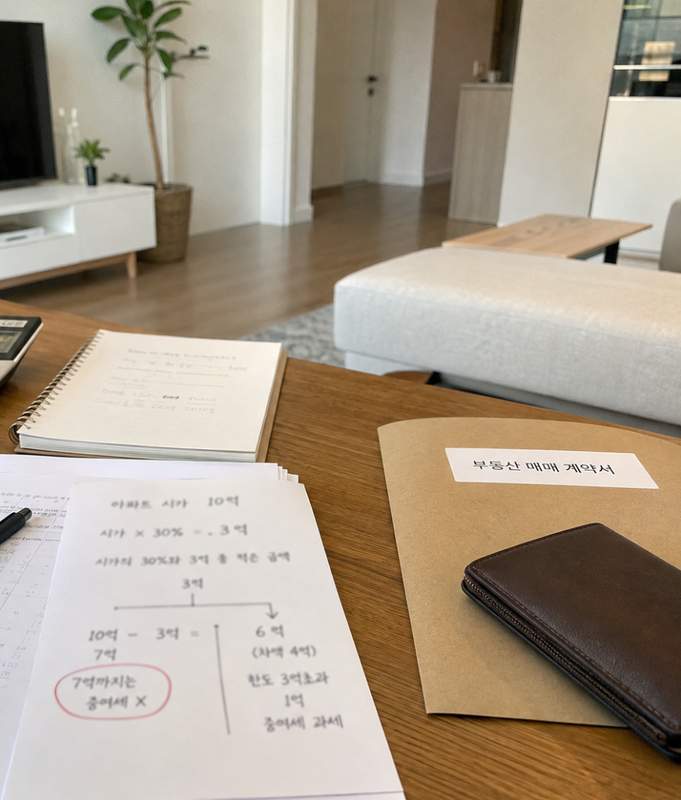
▌시가보다 얼마까지 싸게 팔 수 있나요? 상증세법 제35조에 의하면 가족끼리 싸게 팔면 차액만큼 증여로 보아 증여세를 매길 수 있습니다. 다만 세법은 '시가의 30%'와 '3억 원' 두 가지를 비교해, 둘 중 더 적은 금액까지만 깎는 것을 허용합니다. 이 한도 안에서 싸게 팔면 증여세가 없고, 넘는 만큼만 증여로 봅니다. K씨의 경우로 보겠습니다. 아파트 시가는 10억 원입니다. 시가의 30%는 3억 원, 그리고 정해진 3억 원. 둘 중 적은 금액이니 봐주는 한도는 3억 원입니다. 즉, 7억 원(10억 − 3억)까지는 깎아 팔아도 증여세가 없다는 뜻입니다. K씨는 정확히 7억 원에 넘겼습니다. 시가와의 차액이 딱 3억 원, 한도와 같으니 증여세가 나오지 않았습니다. 만약 6억 원에 넘겼다면 차액은 4억 원이 되고, 한도 3억 원을 넘긴 1억 원이 증여받은 것으로 잡혔을 겁니다. 여기까지 K씨의 계산은 정확했습니다. 그런데 증여세를 피한 뒤, 양도세와 취득세가 남아 있었습니다.
▌증여세를 피했는데 왜 세금이 늘었나요? 30%는 오직 증여세에만 적용되는 기준이기 때문입니다.
같은 거래라도 파는 사람과 사는 사람에게 붙는 세금은 훨씬 촘촘한 잣대를 씁니다.
파는 부모의 양도세는 「소득세법」 제101조에 따라, 차액이 시가의 5%와 3억 중 적은 금액을 넘으면 시가에 판 것으로 보고 다시 계산됩니다.
시가 10억의 5%는 5,000만 원이라, 차액 3억은 기준을 훌쩍 넘습니다.
모친은 7억에 팔았지만 10억에 판 것으로 양도세가 매겨진 것입니다.
사는 자녀의 취득세에는 최근 변수가 더해졌습니다.
2026년 시행된 개정 지방세법(제7조 제11항)은 가족 간 매매라도 대가와 시가인정액의 차액이 '시가의 30%'와 '3억 원' 중 적은 금액을 넘으면, 그 부동산 전체를 증여로 취득한 것으로 보아 취득세를 매기도록 강화했습니다.
이 경우 유상 매매의 1~3%가 아니라, 증여취득에 해당하는 세율이 시가인정액 전체에 붙습니다.
그래서 세무사는 자녀가 아낀 증여세, 부모가 더 내는 양도세, 자녀의 취득세를 같은 표에 놓고 총액이 가장 적은 지점을 다시 비교했습니다.
여기에 모친의 1세대 1주택 비과세 여부까지 함께 따졌습니다.
▌자주 묻는 질문 (FAQ)
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||